দোকানে দৈনিক নগদ হিসাব বন্ধ বলতে কী বোঝায়
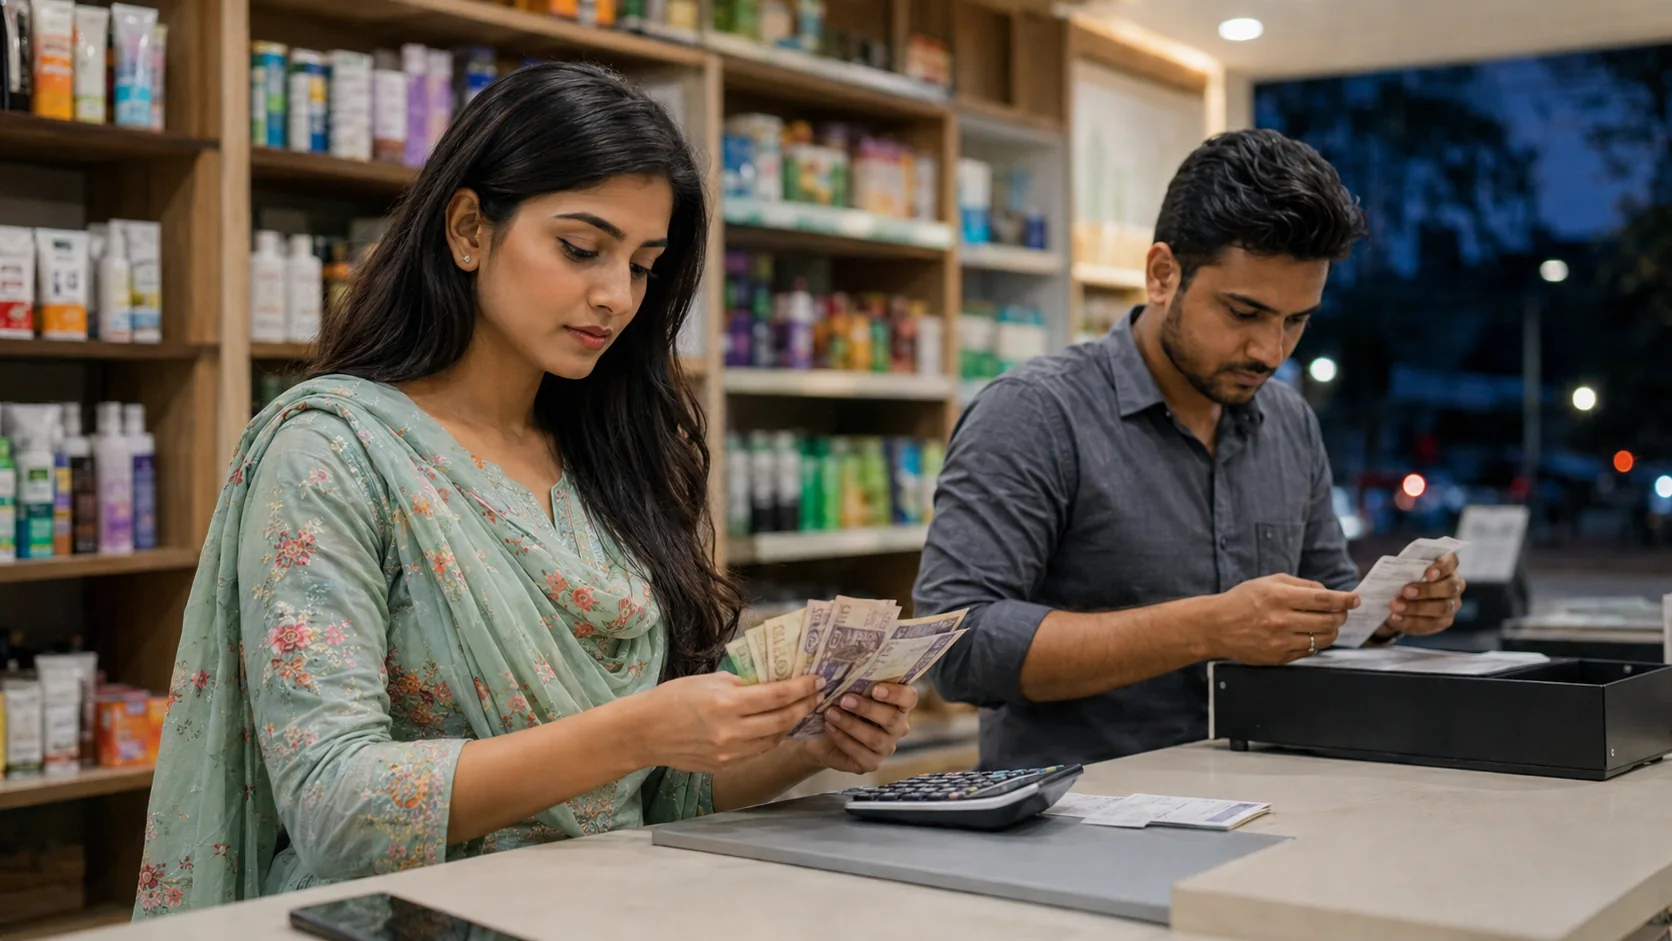
দৈনিক নগদ হিসাব বন্ধ হলো পালা বা ব্যবসা দিন শেষে হিসাব অনুযায়ী নগদবাক্সে যত টাকা থাকার কথা, তার সঙ্গে বাস্তবে গোনা নোট ও কয়েন মিলিয়ে দেখা। এখানে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো নগদ। মোট বিক্রয় আর বাস্তব নগদ এক জিনিস নয়। bKash, Nagad, কার্ড বা ব্যাংক স্থানান্তরে পরিশোধ হলে বিক্রি বাড়ে, কিন্তু নগদবাক্সে নগদ টাকা ঢোকে না। বকেয়া বিক্রিও বিক্রি বাড়ায়, কিন্তু গ্রাহক টাকা না দেওয়া পর্যন্ত নগদ আসে না। আবার পুরোনো গ্রাহকের বকেয়া নগদে আদায় করলে নতুন বিক্রি না হলেও নগদবাক্সের টাকা বাড়ে। তাই মোট বিক্রয়ের সঙ্গে বাস্তব নগদ মেলাতে গেলে শুরুতেই ভুল হবে। নগদ হিসাব বন্ধ লাভ হিসাবও নয়। নগদবাক্স ঠিক মিললেও লাভ কম হতে পারে; আবার ভালো বিক্রি থাকা সত্ত্বেও সরবরাহকারী পরিশোধ, খরচ, ব্যাংক জমা বা গ্রাহকের বকেয়ার কারণে সমাপনী নগদ কম হতে পারে। সম্ভব হলে একবারে একটি কাউন্টার বা পালা বন্ধ করুন, যাতে দায়িত্ব ও পার্থক্য সহজে অনুসরণ করা যায়।
নগদ গোনার আগে প্রয়োজনীয় নথি প্রস্তুত করুন
নগদ গণনা শুরু করার আগে একটি নির্দিষ্ট সমাপনী সময় ঠিক করুন এবং ওই সময় পর্যন্ত সব লেনদেন নথিভুক্ত হয়েছে কি না নিশ্চিত করুন। প্রারম্ভিক নগদ প্রারম্ভিক নগদ, নগদ বিক্রয়, মাধ্যম অনুযায়ী ডিজিটাল পরিশোধ, বকেয়া বিক্রয়, পুরোনো গ্রাহকের বকেয়া থেকে নগদ আদায়, অন্যান্য নগদ গৃহীত, নগদ খরচ, নগদবাক্স থেকে সরবরাহকারী পরিশোধ, গ্রাহক টাকা ফেরত, নগদ উত্তোলন, ব্যাংক জমা বা স্থানান্তর বাহির এবং বাতিল বা সম্পাদিত চালান একসঙ্গে নিন। রসিদ, খরচ ভাউচার, ফেরত নথি, পরিশোধ নথিসূত্র ও জমা কাগজ সমাপনী নথির সঙ্গে রাখুন। হিসাবের আগে পরিশোধের পদ্ধতি আলাদা করুন: বাস্তব নগদ থাকবে নগদবাক্সের হিসাবে; bKash, Nagad, কার্ড ও ব্যাংক রসিদ তাদের নিজস্ব হিসাবের জেরে থাকবে; বকেয়া বিক্রি গ্রাহক টাকা না দেওয়া পর্যন্ত পাওনা থাকবে। বিল তৈরি চলতে থাকা অবস্থায় নগদবাক্স বন্ধ করবেন না। বিলম্বিত লেনদেন ভুল ঘাটতি বা উদ্বৃত্ত তৈরি করতে পারে। ব্যস্ত দোকান হলে সমাপনী সময় এবং সংশ্লিষ্ট কাউন্টার বা পালা পরিষ্কারভাবে নথিভুক্ত করুন।
প্রতিদিন একই প্রত্যাশিত সমাপনী নগদ সূত্র ব্যবহার করুন
একটি ব্যবহারিক সূত্র হলো: প্রত্যাশিত সমাপনী নগদ = প্রারম্ভিক নগদ + নগদ বিক্রয় + নগদ বকেয়া আদায় + অন্যান্য নগদ গৃহীত - নগদ খরচ - নগদ টাকা ফেরত - নগদ সরবরাহকারী পরিশোধ - নগদ জমা অথবা স্থানান্তর বাহির - মালিক অথবা কর্মী নগদ উত্তোলন। এখানে শুধু বাস্তবে নগদবাক্সে ঢোকা বা নগদবাক্স থেকে বের হওয়া নগদ ধরবেন। bKash, Nagad, কার্ড, ব্যাংক পরিশোধ বা এখনও আদায় না হওয়া বকেয়া বিক্রি প্রত্যাশিত বাস্তব নগদে যোগ করবেন না। একইভাবে কোনো খরচ ডিজিটাল পরিশোধে হলে এবং নগদবাক্স থেকে নগদ না বের হলে সেটিও নগদ সূত্র থেকে বাদ যাবে না। এরপর গরমিল হিসাব করুন: নগদ গরমিল = প্রকৃত গণনাকৃত নগদ - প্রত্যাশিত সমাপনী নগদ। ঋণাত্মক ফলাফল হলে ঘাটতি, ধনাত্মক ফলাফল হলে উদ্বৃত্ত। দুই ক্ষেত্রেই কারণ খুঁজতে হবে। গরমিল শূন্য দেখানোর জন্য বিক্রি কমানো, চালান মুছে ফেলা, প্রারম্ভিক নগদ বদলানো বা ভুয়া খরচ তৈরি করা যাবে না। প্রকৃত অনুপস্থিত লেনদেন পাওয়া গেলে সঠিকভাবে নথিভুক্ত করে সমাপনী নগদ আবার হিসাব করুন।
এই ৯ ধাপের দৈনিক নগদ হিসাব বন্ধ যাচাইতালিকা অনুসরণ করুন
ধাপ ১: নির্দিষ্ট সময়ে পালা বন্ধ করুন, যাতে নতুন লেনদেন সমাপনীর সঙ্গে মিশে না যায়। ধাপ ২: সম্পন্ন বিক্রি, বকেয়া বিক্রি, ফেরত, টাকা ফেরত, বাতিল ও ছাড় নথিভুক্ত হয়েছে কি না নিশ্চিত করুন। ধাপ ৩: মোট বিক্রয় একসঙ্গে না ধরে নগদ, bKash, Nagad, কার্ড, ব্যাংক ও বকেয়া আলাদা করুন। ধাপ ৪: আজকের নতুন বিক্রয় ছাড়া বাস্তবে নগদবাক্সে আসা নগদ যোগ করুন, বিশেষ করে পুরোনো গ্রাহকের বকেয়া আদায়। ধাপ ৫: দোকান খরচ, সরবরাহকারী পরিশোধ, টাকা ফেরত, জমা, স্থানান্তর ও অনুমোদিত উত্তোলনসহ সব নগদ বহির্গমন লিখুন। ধাপ ৬: নোট ও কয়েন নোটের মূল্যমান অনুযায়ী গণনা করুন; সম্ভব হলে নগদ গ্রহণকারী একবার এবং যাচাইকারী আরেকবার গুনবেন। ধাপ ৭: মানসম্মত সূত্র দিয়ে প্রত্যাশিত নগদ বের করে বাস্তব গণনার সঙ্গে মিলান। ধাপ ৮: পার্থক্য থাকলে লেনদেন, রসিদ, পরিশোধের পদ্ধতি ও পালা হস্তান্তর পর্যালোচনা করুন। ধাপ ৯: চূড়ান্ত গরমিল, ব্যাখ্যা, প্রস্তুতকারী, যাচাইকারী, সমাপনী সময়, জমাকৃত পরিমাণ এবং পরদিনের প্রারম্ভিক নগদ নথিভুক্ত করুন। একাধিক পালা হলে শুধু রাতে নয়, প্রতিটি হস্তান্তরে একই প্রক্রিয়া করুন।
BDT উদাহরণ: মোট বিক্রয় কেন নগদবাক্স নগদের সমান নয়
উদাহরণ মাত্র: একটি দোকান ৳5,000 প্রারম্ভিক নগদ নিয়ে দিন শুরু করল। দিনের মোট বিক্রয় ৳86,500: নগদ বিক্রয় ৳52,000, bKash ও Nagad-এ ৳18,500, কার্ড বা ব্যাংকে ৳6,000 এবং গ্রাহকের বকেয়া ৳10,000। দোকান পুরোনো গ্রাহকের বকেয়া থেকে আরও ৳4,500 নগদ আদায় করল। দিনের মধ্যে নগদবাক্স থেকে পরিচালন খরচ ৳1,200, সরবরাহকারী পরিশোধ ৳8,000, গ্রাহক টাকা ফেরত ৳1,500 এবং ব্যাংক জমা ৳20,000 গেল। প্রত্যাশিত সমাপনী নগদ = ৳5,000 + ৳52,000 + ৳4,500 - ৳1,200 - ৳8,000 - ৳1,500 - ৳20,000 = ৳30,800। বাস্তব গণনা হলো ৳30,300, তাই প্রথমে ৳500 ঘাটতি দেখা গেল। পর্যালোচনায় পাওয়া গেল সরবরাহ খরচ বাবদ আসল ৳500 নগদবাক্স থেকে দেওয়া হয়েছিল, কিন্তু নথিভুক্ত হয়নি। ভাউচারসহ প্রকৃত খরচ নথিভুক্ত করার পর প্রত্যাশিত নগদ ৳30,300 হয় এবং গরমিল শূন্য হয়ে যায়। সংশোধন খরচের উৎস নথিতে যাবে; বিক্রি বা প্রারম্ভিক নগদ বদলে পার্থক্য লুকানো যাবে না।
নগদ না মিললে কোথা থেকে যাচাই শুরু করবেন
নগদবাক্স না মিললে প্রথমে নোটের মূল্যমান অনুযায়ী নগদ আবার গণনা করুন এবং সম্ভব হলে দ্বিতীয় একজনকে দিয়ে যাচাই করান। এরপর প্রারম্ভিক নগদ যাচাই করুন, কারণ শুরুর পরিমাণ ভুল হলে পুরো হিসাব বদলে যায়। তারপর পরিশোধের পদ্ধতি ভুল দেখুন: নগদ বিক্রি ভুল করে bKash হিসেবে নথিভুক্ত হয়েছে কি না, ডিজিটাল পরিশোধ নগদ হিসেবে ধরা হয়েছে কি না, অথবা বকেয়া আদায় ভুল পদ্ধতিতে নথিভুক্ত হয়েছে কি না। ফেরত, নগদ ফেরত, বাতিল চালান, হাতে করা ছাড়, ক্ষুদ্র খরচ, সরবরাহকারী পরিশোধ, ব্যাংক জমা, অনুমোদিত উত্তোলন ও পালা হস্তান্তর যাচাই করুন। পুরো মাসের নথি একবারে না দেখে সবচেয়ে ছোট উপযোগী সময়সীমা থেকে শুরু করুন। চালান সময়, রসিদ ক্রম বা নগদ গ্রহণকারী হস্তান্তর পার্থক্যের সময় খুঁজতে সাহায্য করতে পারে। কারণ পাওয়া গেলে প্রকৃত মূল লেনদেন উপযুক্ত অনুমোদনসহ ঠিক করুন। কারণ না পাওয়া গেলে ব্যবসা প্রক্রিয়া অনুযায়ী ঘাটতি বা উদ্বৃত্ত দৃশ্যমান রাখুন; অসম্পর্কিত লেনদেন বদলে সেটি লুকাবেন না।
নগদ হিসাব বন্ধের সাধারণ ভুল ও সতর্কতা স্বাক্ষর
সবচেয়ে সাধারণ ভুল হলো বাস্তব নগদের সঙ্গে মোট বিক্রয় মেলানো। অন্য সমস্যার মধ্যে আছে প্রারম্ভিক নগদ বাদ দেওয়া, বকেয়া বিক্রিকে নগদ ধরা, পুরোনো বকেয়া আদায় বাদ দেওয়া, bKash বা Nagad রসিদ নগদবাক্স নগদের সঙ্গে মেশানো, সরবরাহ বা ছোট খরচ নথি না করে নগদ দেওয়া, টাকা ফেরত নথিভুক্ত করেও টাকা না দেওয়া, নগদ ফেরত দিয়েও লেনদেন নথি না করা, ব্যাংক জমা করেও নগদ বহির্গমন নথিভুক্তি বাদ দেওয়া এবং হস্তান্তর গণনা ছাড়া একাধিক কর্মীর একই নগদবাক্স ব্যবহার। পরের সকালে নগদ বন্ধ করাও দুর্বল প্রক্রিয়া, কারণ রসিদ হারাতে পারে এবং বিবরণ ভুলে যাওয়া সহজ হয়। বারবার ঘাটতি, সমাপনীর পর ঘনঘন সম্পাদনা, অস্বাভাবিক বাতিল বা ফেরত, বড় হাতে করা ছাড়, অনুপস্থিত খরচ প্রমাণ অথবা ব্যবসায়ী নথির সঙ্গে পরিশোধ মোট না মেলা পর্যালোচনা করা উচিত। এগুলো একা অনিয়ম প্রমাণ করে না; এগুলো দেখায় কোথায় প্রক্রিয়া আরও ভালোভাবে যাচাই করা দরকার।
ছোট দোকানে সহজ হাতে করা নগদ-সমাপনী ছক কাজ করতে পারে
লেনদেন পরিমাণ পরিচালনাযোগ্য হলে একটি কাগজ বা স্প্রেডশিট সমাপনী ছক যথেষ্ট হতে পারে, যদি সবাই একই বিন্যাস ব্যবহার করে। প্রয়োজনীয় ঘর হলো তারিখ, শাখা, কাউন্টার, পালা, নগদ গ্রহণকারী, প্রারম্ভিক নগদ, নগদ বিক্রয়, নগদ বকেয়া আদায়, অন্যান্য নগদ গৃহীত, নগদ খরচ, সরবরাহকারী নগদ পরিশোধ, নগদ ফেরত, জমা বা স্থানান্তর বাহির, অনুমোদিত উত্তোলন, প্রত্যাশিত সমাপনী নগদ, নোটের মূল্যমান গণনা, প্রকৃত গণনাকৃত নগদ, গরমিল, ব্যাখ্যা, প্রস্তুতকারী, যাচাইকারী এবং সমাপনী সময়। প্রতিটি কাউন্টার বা পালার জন্য আলাদা ছক ব্যবহার করুন। পরদিনের প্রারম্ভিক নগদ এবং জমার টাকা আলাদা রাখুন, যাতে একই নগদ দুইবার গণনা না হয়। রসিদ, টাকা ফেরত নথি, সরবরাহকারীকে পরিশোধ প্রমাণ ও জমা কাগজ সংযুক্ত বা নথিসূত্র রাখুন। ছক তারিখ অনুযায়ী সংরক্ষণ করুন, যাতে পরে ইতিহাস অনুসরণ করা যায়। হাতে করা প্রক্রিয়া তখনই নির্ভরযোগ্য যখন সমাপনীর আগে লেনদেন সম্পূর্ণ থাকে এবং সংশোধন হলে আগের ধারাবাহিক নথি বোঝা যায়।
দায়িত্ব ও পর্যালোচনা নিয়ম পরিষ্কার করুন
কে লেনদেন নথিভুক্ত করবে, কে নগদ গণনা করবে এবং কে বন্ধ যাচাই বা অনুমোদন করবে তা আগে ঠিক করুন। ছোট দোকানে নগদ গ্রহণকারী সমাপনী নথি প্রস্তুত করতে পারে এবং মালিক বা ব্যবস্থাপক বাস্তব গণনা ও গরমিল যাচাই করতে পারেন। একজনই সব করলে দুই ধাপে কাজ করুন: আগে বাস্তব নগদ গণনা করুন, পরে নথি থেকে প্রত্যাশিত পরিমাণ হিসাব করুন। পালা পরিবর্তন হলে বহির্গামী ও আগত কর্মী দুজনেই হস্তান্তর পরিমাণ নিশ্চিত করবেন। দৈনিক বন্ধ পরিষ্কার থাকলে মালিককে প্রতিরাতে প্রতিটি চালান পর্যালোচনা করতে হবে না; গরমিল, বিলম্বিত সম্পাদনা, ফেরত, বাতিল, অস্বাভাবিক ছাড় ও অনুপস্থিত নথিতে বেশি গুরুত্ব করা যায়। নগদ হিসাব বন্ধ দৈনিক পর্যালোচনা করুন, পুনরাবৃত্ত ধরন সাপ্তাহিক দেখুন এবং নগদ, ব্যাংক, ডিজিটাল ওয়ালেট, গ্রাহকের বকেয়া, খরচ ও হিসাবরক্ষণ হিসাবের জের আরও বড় পরিসরে আলাদাভাবে মিলিয়ে নিন। ডিজিটাল ওয়ালেট ও ব্যাংক হিসাবের জের বাস্তব নগদবাক্স নগদ নয়, তাই তাদের নিজস্ব বিবরণী বা ব্যবসায়ী নথির সঙ্গে আলাদা পর্যালোচনা দরকার।
দৈনিক নগদ হিসাব বন্ধে StockLedger কোথায় কাজে আসে
কম-পরিমাণ মালিক-পরিচালিত দোকানে হাতে করা নগদ হিসাব বন্ধ ব্যবহারযোগ্য থাকতে পারে। কিন্তু চালান বেশি হলে, একাধিক পরিশোধের পদ্ধতি, গ্রাহক ফেরত, বকেয়া, কর্মী পালা, সরবরাহকারী পরিশোধ বা একাধিক কাউন্টার/শাখা থাকলে সংযুক্ত সফটওয়্যার বেশি উপযোগী হয়। StockLedger খুচরা POS পরিশোধের পদ্ধতি, নগদ অধিবেশন, রসিদ, ফেরত, গ্রাহক বকেয়া, দৈনিক প্রতিবেদন এবং সংযুক্ত হিসাবরক্ষণ দৃশ্যের মাধ্যমে এই কার্যপ্রবাহ সহায়তা করতে পারে। নগদ-অধিবেশন কার্যপ্রবাহে প্রারম্ভিক নগদ, নথিভুক্ত নগদ বিক্রয়, গণনাকৃত নগদ ও গরমিল দেখা যায়। ব্যবহারিক সুবিধা হলো উৎস অনুসরণের সক্ষমতা: সমাপনী মোট না মিললে পার্থক্য যে লেনদেন থেকে তৈরি হয়েছে সেখানে ফিরে যাওয়া সহজ হয়। তবে সফটওয়্যার সঠিক পরিশোধের পদ্ধতি, সম্পূর্ণ নথিভুক্তি, নিয়ন্ত্রিত সম্পাদনা এবং সুশৃঙ্খল দিন-শেষ প্রক্রিয়ার বিকল্প নয়। মূল্যায়নের জন্য একটি বাস্তব ব্যবসা দিনের প্রত্যাশিত নগদ আগে হাতে হিসাব করুন, তারপর একই বিক্রয়, আদায়, টাকা ফেরত, খরচ, জমা ও গণনাকৃত নগদ StockLedger নথির সঙ্গে মিলিয়ে দেখুন।